Con una nómina fija, el presupuesto se apoya en una cifra que se repite cada mes. Cuando los ingresos cambian (comisiones, trabajos por proyectos, contratos de temporada, actividad por cuenta propia), esa cifra desaparece y planificar parece un ejercicio de adivinación.
Y lo que más complica no es no saber cuánto va a entrar, sino cómo se reacciona a eso: en los meses buenos se gasta con alegría y en los flojos se tira de tarjeta. Para romper ese vaivén, la idea es sencilla: convertir lo que entra, sea lo que sea, en un «sueldo propio» fijo y dejar que los meses buenos paguen los malos. Así funciona, con un ejemplo de doce meses.
Partir de los últimos doce meses, no del mejor
El error más común es hacer el presupuesto pensando en un mes bueno, como si se fuera a repetir. Es mucho más fiable mirar lo que de verdad entró en la cuenta durante los últimos doce meses y quedarse con tres cifras: la media, el peor mes y el mejor.
Quien trabaja por cuenta propia tiene que hacer esa cuenta con lo que le queda después de apartar impuestos, IVA y cuotas. Cuánto es depende de cada caso, y eso lo aclara mejor un gestor.
| Mes | Ingreso | Mes | Ingreso |
|---|---|---|---|
| Enero | 2.600 € | Julio | 800 € |
| Febrero | 1.400 € | Agosto | 2.500 € |
| Marzo | 1.000 € | Septiembre | 1.500 € |
| Abril | 2.200 € | Octubre | 1.100 € |
| Mayo | 1.200 € | Noviembre | 1.800 € |
| Junio | 1.700 € | Diciembre | 900 € |
| Total del año | 18.700 € | Media mensual | 1.558 € |
En el ejemplo, la media es de 1.558 €, el peor mes se queda en 800 € y el mejor llega a 2.600 €. Presupuestar con los 2.600 € del mejor mes sería gastar más de lo que entra en once de los doce meses. Y con la media tampoco se arregla, porque siete meses de cada doce entraría menos. Hace falta una cifra más prudente y algo que la sostenga.
El sueldo propio: una cantidad fija que uno se paga a sí mismo
Funciona como una nómina: cada mes, siempre la misma cantidad, pasa de la cuenta donde entran los cobros a la cuenta con la que se vive. Para que funcione, tiene que cubrir los gastos básicos y quedar por debajo de la media. Lo que sobra va formando el colchón: el dinero que se queda en los meses buenos para pagar el sueldo en los flojos y para cualquier imprevisto.
En el ejemplo, los gastos básicos del hogar (vivienda, comida, suministros, transporte, salud y seguros necesarios) suman 1.150 € al mes. Un sueldo propio de 1.300 € los cubre con algo de margen y queda unos 258 € por debajo de la media.
El colchón empieza en cero el mes en que se pone en marcha el método, en este caso enero. Ese mes entraron 2.600 € y se pagó un sueldo de 1.300 €: los otros 1.300 € se quedaron en la cuenta de entrada y fueron el primer colchón. A partir de ahí, los meses buenos lo van llenando y los flojos tiran de él.
| Mes | Ingreso | Sueldo propio | Diferencia | Colchón a fin de mes |
|---|---|---|---|---|
| Enero | 2.600 € | 1.300 € | +1.300 € | 1.300 € |
| Febrero | 1.400 € | 1.300 € | +100 € | 1.400 € |
| Marzo | 1.000 € | 1.300 € | −300 € | 1.100 € |
| Abril | 2.200 € | 1.300 € | +900 € | 2.000 € |
| Mayo | 1.200 € | 1.300 € | −100 € | 1.900 € |
| Junio | 1.700 € | 1.300 € | +400 € | 2.300 € |
| Julio | 800 € | 1.300 € | −500 € | 1.800 € |
| Agosto | 2.500 € | 1.300 € | +1.200 € | 3.000 € |
| Septiembre | 1.500 € | 1.300 € | +200 € | 3.200 € |
| Octubre | 1.100 € | 1.300 € | −200 € | 3.000 € |
| Noviembre | 1.800 € | 1.300 € | +500 € | 3.500 € |
| Diciembre | 900 € | 1.300 € | −400 € | 3.100 € |
Ni en julio, el peor mes, con solo 800 € de ingresos, hizo falta la tarjeta: el sueldo salió de lo acumulado. Al terminar el año, el colchón llegaba a 3.100 €, todo lo que fue sobrando en los meses buenos.
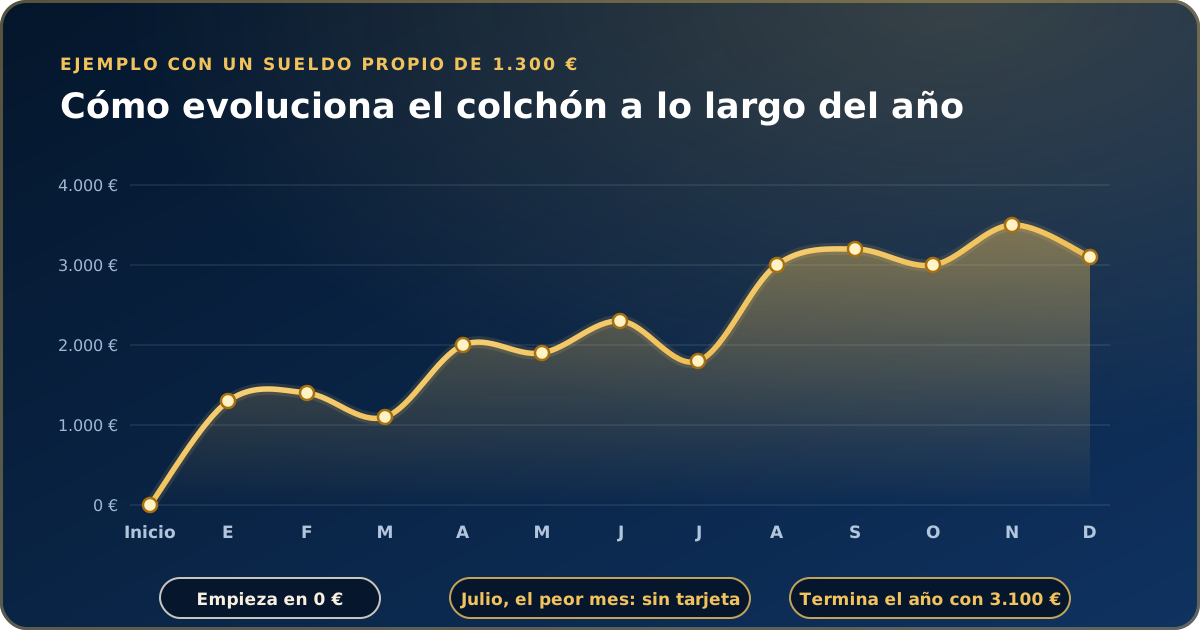
Aquí salió bien porque el año arrancó con un mes fuerte. Si el primero hubiera sido flojo, como octubre, con 1.100 €, el sueldo no se habría podido pagar entero desde el principio. Por eso, si se empieza en un mes malo, conviene tener antes algo ahorrado, lo bastante para aguantar varios meses flojos seguidos.
Dos cuentas y una transferencia periódica
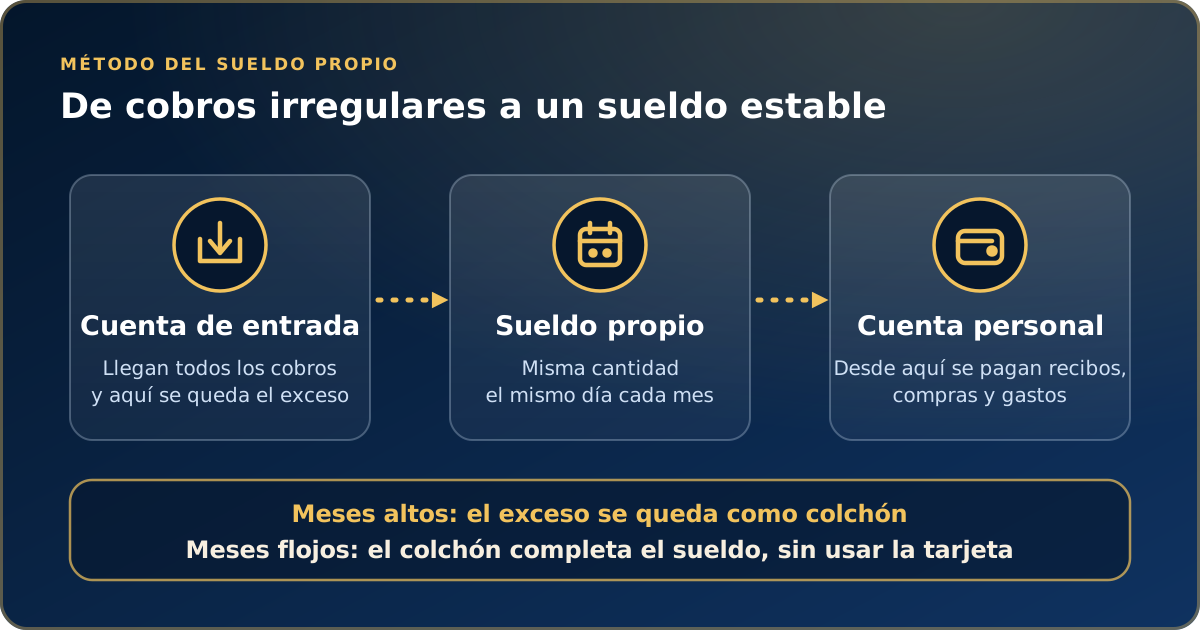
Para que funcione casi solo, basta con dos cuentas. En una entran todos los cobros, y ahí se va quedando el colchón. De ella sale cada mes, el mismo día, una transferencia programada con el sueldo propio a la otra cuenta, que es con la que se vive: recibos, compras y gastos. Así el mes se parece a uno con nómina aunque lo que entre sea irregular.
Los autónomos, además, apartan en la primera cuenta lo que corresponda a impuestos y cuotas, para que no se mezcle con lo demás.
Qué ocurre en un mes bueno y en uno malo
Entra más que el sueldo propio
El sueldo sigue siendo el mismo, así que el gasto no sube. Lo que sobra se queda en la cuenta de los cobros y engorda el colchón.
Cuando ya cubre de sobra varios meses de sueldo, ese extra puede servir para adelantar una deuda cara.
Entra menos que el sueldo propio
La diferencia sale del colchón, no de la tarjeta. El sueldo llega igual que siempre.
Aun así, es buen momento para frenar un poco lo que se puede ajustar, como salidas o compras, sin tocar lo básico.
El colchón no llega a un mes de sueldo
Toca pagarse menos durante un tiempo. En el ejemplo, bajar de 1.300 € a 1.150 €, lo justo para los gastos básicos, hasta que el colchón se recupere.
Lo que no conviene es tapar el hueco con la tarjeta: el mes siguiente empezaría con una deuda.
Un repaso cada seis meses
El sueldo propio no se fija para siempre. Cada seis meses conviene volver a calcular la media de los últimos doce y ver si toca subirlo o bajarlo. Una pista sencilla: si el colchón pasa mucho tiempo por encima de tres meses de sueldo, hay margen para subirlo un poco; si nunca llega a uno, está demasiado alto.
Por dónde se suele empezar
- Reunir los cobros de los últimos doce meses y calcular la media, el mínimo y el máximo.
- Sumar los gastos básicos, con los pagos anuales repartidos entre doce.
- Elegir un sueldo propio que cubra esos gastos y quede por debajo de la media.
- Programarlo como transferencia mensual a la cuenta del día a día.
- Formar un primer colchón que aguante varios meses flojos seguidos. Cuanto más irregulares son los cobros, más margen hace falta.
Si los ingresos cambian de golpe, por ejemplo con un trabajo nuevo, el método sigue sirviendo, pero hacen falta datos nuevos. Lo prudente es esperar unos meses hasta tener una media fiable y, mientras tanto, pagarse un sueldo algo más bajo. Y si lo que entra no llega ni para lo básico, el problema ya no es de organización, sino de dinero: toca mirar qué gastos se pueden renegociar o cómo ganar algo más antes de pensar en ahorrar.