Las estafas financieras rara vez se presentan como estafas. Llegan con la apariencia de algo normal, y casi todas se apoyan en lo mismo: prisa, miedo o promesa. Conocer el patrón no vuelve a nadie infalible, pero ayuda a reconocerlo a tiempo.
Y no son pocas. En 2025 se registraron en España 488.426 ciberdelitos, un 5,1 % más que el año anterior, y la gran mayoría fueron estafas por internet. En 2026 siguen a la cabeza: vuelven a ser el ciberdelito más común en el balance del primer semestre del Ministerio del Interior.
Cuatro estafas que se repiten
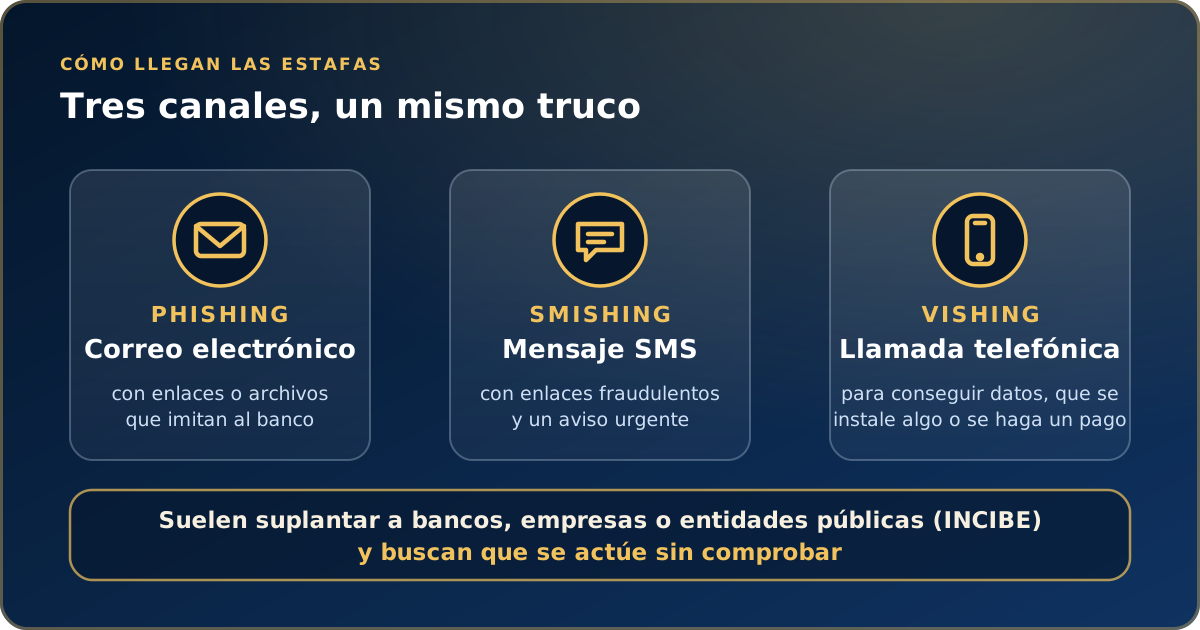
- «El banco» que llama o escribe. Es la más habitual, y puede llegar por correo, por SMS o con una llamada.
- Una inversión que «no puede perder». Son los llamados chiringuitos financieros: entidades que ofrecen invertir sin estar autorizadas. Según la CNMV, suelen contactar con llamadas en frío, por redes sociales o con webs muy cuidadas, y prometen rentabilidades altas.
- Un pago que hay que hacer para cobrar. Un supuesto comprador que pide un pago previo «para verificar la cuenta», un premio que exige una tasa, una devolución que solo se libera si se hace otra transferencia. Cobrar de verdad no exige pagar antes.
- Una oferta demasiado buena. Tiendas con precios muy por debajo del mercado, préstamos «sin papeles» que piden una cuota antes de concederse o alquileres que exigen una reserva sin haber visto el piso.
Las señales que casi siempre aparecen
- Las prisas. «Su cuenta se bloquea en una hora», «la oferta acaba hoy». Quien estafa necesita que se actúe antes de pensar.
- Una historia que toca la fibra. «Mamá, se me ha roto el móvil, este es mi número nuevo», y enseguida un pago urgente que el supuesto hijo no puede hacer. Casi siempre añaden que no pueden llamar, justo para que no se pueda comprobar quién escribe. La Policía Nacional ha avisado de este timo, con pérdidas de miles de euros.
- Salirse del canal de siempre. Un enlace en un SMS, un WhatsApp de un número desconocido, una llamada desde un teléfono que no es el del banco.
- Pedir cada vez más. Sobre todo en las falsas inversiones: aportaciones que crecen «para no perder lo invertido» o comisiones que hay que pagar para poder sacar las ganancias.
Las tres reglas que más estafas cortan
- Colgar y llamar uno mismo. Cuando alguien dice llamar del banco, lo más seguro es cortar y llamar al número oficial: el de la tarjeta o el de la aplicación, nunca el que da quien llama ni el que llega en un SMS. Y si quien escribe es un familiar desde un número nuevo pidiendo dinero, lo mismo: llamarle a su número de siempre o hacerle una pregunta que solo esa persona sabría responder, como el nombre de su primera mascota o algo de la última comida familiar.
- No pinchar enlaces, no dar claves y no instalar nada. Los enlaces que llegan por SMS, correo o WhatsApp son una de las vías más habituales del fraude: llevan a webs falsas, copiadas de la del banco, para quedarse con las claves. Al banco se entra siempre desde su aplicación o escribiendo uno mismo su dirección. Y una gestión de verdad no suele necesitar que se dicten contraseñas o códigos, ni que se instale un programa porque lo pide una llamada.
- Comprobar antes de pagar. Quién es la otra parte y si está autorizada para lo que ofrece. Y dejar pasar un día antes de mover dinero: casi ninguna oportunidad real desaparece en veinticuatro horas.
Antes de invertir: a quién se le da el dinero
La CNMV ofrece dos herramientas para comprobarlo antes de contratar un servicio de inversión: su buscador de entidades, que indica si la empresa está registrada y autorizada, y su buscador de entidades advertidas, donde figuran las que se sospecha que ofrecen servicios de inversión sin autorización.
La comprobación se hace siempre desde la propia web de la CNMV, nunca desde enlaces recibidos por correo o por mensaje, ni desde la web de quien ofrece la inversión. Conviene que coincidan el nombre, la sede, la dirección web y el número de registro; si algo no cuadra, mala señal.
Si ya ha ocurrido: qué hacer en las primeras horas
- Llamar al banco. Para bloquear tarjetas, accesos y claves, y contar lo ocurrido cuanto antes.
- Reunir pruebas. Capturas de pantalla, SMS, correos, números de teléfono, justificantes y extractos, sin borrar nada.
- Cambiar contraseñas. Empezando por el correo electrónico y la banca online.
- Denunciar. Ante la Policía Nacional o la Guardia Civil, con las pruebas reunidas.
- Reclamar por escrito al banco. Pidiendo la devolución y adjuntando la denuncia y las pruebas. Si la respuesta no convence, se puede acudir al Banco de España.
- Pedir orientación. La línea 017 del INCIBE es un servicio público, gratuito y confidencial de ayuda en ciberseguridad.
¿Se puede recuperar el dinero?
Depende de quién dio la orden de pago. Si la operación no se reconoce y no se han descuidado las claves, el Banco de España recuerda que el banco debe devolver el dinero de inmediato, salvo que pueda demostrar fraude o negligencia grave. Para reclamar hay 13 meses desde el cargo, aunque cuanto antes se avise, mejor.
Si fue la propia persona quien hizo el pago porque la engañaron, el caso cambia: la devolución ya no está garantizada. Aun así, merece la pena reclamar igualmente y pedir consejo a un abogado o a una asociación de consumidores.
Hábitos que protegen
La verificación en dos pasos en el correo y en la banca online. Límites en las tarjetas y en los pagos, si el banco lo permite. Una contraseña larga y distinta para el correo, que es la llave de todas las demás cuentas. Y echar un vistazo a los movimientos una vez por semana: un cargo pequeño que no se reconoce puede ser la primera señal de algo mayor.
Hablar de todo esto en casa también protege. Un aviso a tiempo ayuda a todos, y más a quienes menos usan la banca online.