Ahorro personal

Cómo ahorrar dinero con criterio y ganar margen cada mes

Una guía para separar tu dinero por función, detectar gastos que ya no aportan valor y proteger una parte de tus ingresos antes de que el mes la absorba.

Antes de empezar

El ahorro no falla por falta de ganas. Falla cuando no tiene sitio asignado.

Ahorrar “lo que sobre” suele salir mal porque el mes está lleno de decisiones pequeñas que llegan antes que el ahorro: recibos, compras, cuotas, planes, cansancio, imprevistos. Cuando el dinero no tiene una función clara, cada gasto compite con todo lo demás.

Esta guía propone una forma más realista de empezar: separar el dinero por función, localizar fugas que no aportan valor y construir margen sin convertir cada compra en una renuncia.

Antes de recortar

Primero localiza qué parte del gasto está decidiendo por ti

Ahorrar no consiste en borrar gastos al azar. Antes de cancelar, reducir o cambiar nada, conviene separar el mes en tres grupos: lo que mantiene tu vida funcionando, lo que usas de verdad y lo que sigue cobrando porque nadie lo ha vuelto a revisar.

01

Gastos que no se eliminan

Vivienda, alimentación básica, suministros, transporte, salud o seguros necesarios. Aquí no se improvisa: se compara precio, proveedor o tarifa.

02

Gastos que sí usas

Ocio, plataformas, comidas fuera, gimnasio o servicios que realmente aprovechas. No siempre sobran; a veces basta con ajustar frecuencia o límite.

03

Gastos que se quedaron solos

Suscripciones duplicadas, comisiones, tarifas antiguas, seguros sin revisar o compras automáticas. Suele ser el primer sitio donde ahorrar sin sentir castigo.

Dividir antes de recortar

Un reparto sencillo para saber qué está pesando demasiado

La regla 50/30/20 no sirve para todos los hogares como plantilla cerrada, pero sí ayuda a leer el mes con orden: cuánto se va en necesidades, cuánto en decisiones flexibles y cuánto queda para proteger futuro.

Si tus gastos fijos superan el 50%, el dato no debe generar culpa: señala dónde mirar primero. El ahorro mejora cuando el dinero tiene sitio antes de que empiecen las compras pequeñas.

Si ahora el 20% queda lejos, no pasa nada. Muchas personas empiezan con un porcentaje mucho menor: un 2%, un 5% o simplemente una cantidad fija que puedan mantener. Lo importante al principio no es impresionar con la cifra, sino crear el hábito de separar algo al cobrar y aumentarlo cuando el mes lo permita.

50%

Base del mes

Vivienda, alimentación básica, suministros, transporte, salud y seguros necesarios.

30%

Vida y decisiones

Ocio, compras, restaurantes, suscripciones y gastos elegidos que sí quieres conservar.

20%

Protección y futuro

Ahorro automático, fondo de emergencia, reducción de deuda cara e inversión cuando proceda.

Lectura útil: usa los porcentajes como brújula, no como examen. Primero mide tu realidad; después ajusta una categoría concreta.
Datos para no hablar en abstracto

Ahorrar no significa lo mismo para todos los hogares

La Encuesta de Competencias Financieras 2021 señalaba que el 70% de las personas entrevistadas había conseguido ahorrar, pero también que un 25% vivía en hogares con más gastos que ingresos. Por eso una guía seria no puede limitarse a decir “aparta un porcentaje”: primero hay que saber si existe margen, dónde se pierde y cómo se financian los meses que no cuadran.

70%

había conseguido ahorrar

El dato muestra que ahorrar es posible para muchos hogares, pero no explica cuánto ni con qué estabilidad.

25%

vivía con más gastos que ingresos

Cuando el mes entra en desahorro, recortar tarde suele ser menos eficaz que entender antes qué pagos lo provocan.

55%

cubrió la diferencia tirando de ahorros

El colchón funciona como defensa, pero si se usa para tapar un desequilibrio repetido termina perdiendo fuerza.

Los datos proceden de la Encuesta de Competencias Financieras 2021. Las referencias completas se encuentran al final de la guía.

Dónde mirar primero

Tres fugas frecuentes que no parecen importantes hasta que las sumas

Pagos que se renuevan solos

Plataformas, apps, almacenamiento, envíos premium o servicios contratados para una etapa que ya pasó.

Compras que arreglan un día, pero estropean el mes

No todas son graves. El problema aparece cuando se repiten como respuesta automática al cansancio.

Recibos que nadie vuelve a negociar

Teléfono, energía, seguros, comisiones o cuotas que subieron poco a poco y quedaron normalizadas.

Plan de 30 días

Un mes razonable para empezar sin convertirlo en castigo

Semana 1

Mirar

Revisa movimientos y cargos repetidos. No cambies todavía: primero entiende el patrón.

Semana 2

Separar

Distingue gastos necesarios, gastos elegidos y gastos que siguen por costumbre.

Semana 3

Proteger

Programa una transferencia pequeña al cobrar. Aunque sean 30 €, cambia el orden mental.

Semana 4

Ajustar

Quédate con dos cambios que puedas repetir. El ahorro que dura suele ser el que no exige pelea diaria.

Criterio editorial

Ahorrar mejor empieza por mirar el mes sin adornos

Las recomendaciones públicas de educación financiera coinciden en algo básico: antes de decidir, conviene conocer ingresos, gastos, pagos previstos y margen disponible. Ese criterio evita que el ahorro sea una intención abstracta y lo convierte en una decisión mensual visible.

Por eso aquí no se plantea ahorrar como una lista de prohibiciones, sino como un sistema de lectura del dinero: qué entra, qué sale, qué se repite y qué parte se protege antes de que el mes la absorba.

Fuentes oficiales consultadas

Referencias públicas utilizadas para los datos y las pautas generales de esta guía.

Lecturas recomendadas
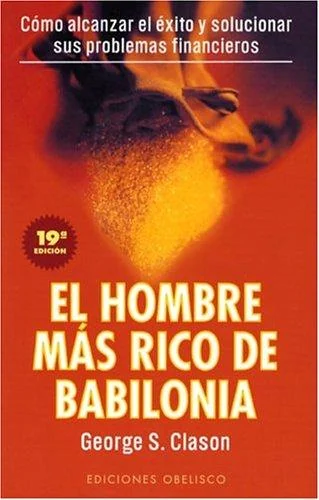
Portada de El hombre más rico de Babilonia, de George S. Clason

El hombre más rico de Babilonia

George S. Clason. Un clásico breve para entender una idea práctica: reservar primero una parte de lo que entra, evitar que el gasto ocupe todo el mes y construir disciplina financiera con hábitos sencillos.