Explica que el dinero tiene límite y que elegir forma parte de cuidarlo. Evita convertirlo en una preocupación: mejor hablarlo con calma y ejemplos diarios.
La educación financiera también empieza en casa
Los niños toman sus primeras decisiones económicas mucho antes de tener una cuenta bancaria: cuando reciben una paga, piden algo, comparan precios o deciden esperar. Los padres no necesitan ser expertos; necesitan incorporar conversaciones naturales y pequeños ejercicios cotidianos.
Este enfoque coincide con las recomendaciones de Finanzas para Todos para hablar de dinero en familia: utilizar situaciones cotidianas, adaptar las explicaciones a la edad y enseñar con ejemplos.
Guía para padres
El dinero se aprende mejor con ejemplos pequeños
No hace falta hablar de inversiones complejas. Para empezar basta con enseñar tres ideas: el dinero se gana con esfuerzo, no todo se gasta al momento y los objetivos se consiguen paso a paso. Lo importante es convertir el ahorro en algo visible, repetido y tranquilo.
Una hucha para un juguete, un libro o una salida familiar funciona mejor que una lección larga. Ver el avance ayuda a entender la paciencia.
No hace falta premiar solo cuando junta mucho dinero. También cuenta comparar precios, esperar antes de comprar o separar una parte de la paga.
Una compra poco acertada también enseña. Hablar después sobre lo ocurrido ayuda a decidir mejor la próxima vez sin convertir el error en un castigo.
Una paga pequeña ayuda a practicar con dinero real
A partir de los 7 años puede ser útil dar una paga sencilla y constante, aunque sea pequeña. La idea no es comprar obediencia, sino darles una oportunidad segura para decidir, equivocarse poco, ahorrar y aprender a esperar.
Paga fija
Una cantidad pequeña, semanal o quincenal, proporciona un presupuesto real con el que practicar. Conviene que sea previsible y que no se adelante si se agota: así aprende a repartirla entre gastar, ahorrar y compartir.
Responsabilidades cotidianas
Estudiar, hacer la cama, recoger sus cosas, llevar la ropa al cesto, poner la mesa o preparar la mochila son compromisos adecuados a su edad. Cumplirlos con constancia puede ser la condición general para recibir la paga, sin convertir cada tarea en una transacción.
Extras pagados
Puede ganar algo extra con trabajos no habituales: lavar el coche con un adulto, ordenar un armario grande, ayudar en una limpieza especial, preparar cosas para vender de segunda mano o regar plantas durante vacaciones.
Una regla sencilla: lo diario enseña responsabilidad; lo extraordinario puede enseñar esfuerzo, negociación y recompensa.
Juegos para aprender finanzas sin convertirlo en una clase aburrida
01
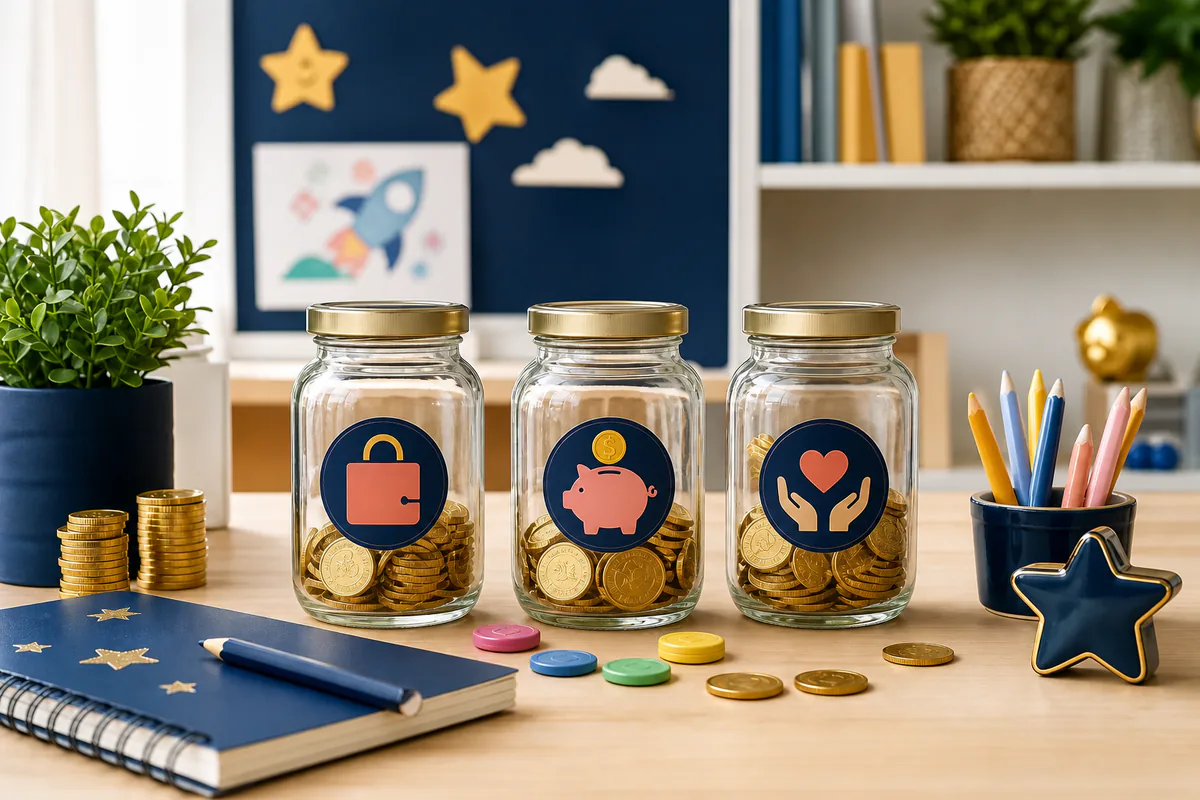
El juego de los tres botes
Prepara tres botes transparentes y reparte en ellos toda la paga desde el primer día.
- Gastar: queda disponible para sus decisiones habituales. Si no lo usa, puede acumularlo para una compra mayor.
- Ahorrar: no se utiliza para compras ordinarias; se conserva para el futuro y, más adelante, puede pasar a una cuenta supervisada por un adulto.
- Compartir: se reserva para donar, ayudar o hacer un regalo elegido conscientemente.
- La proporción se adapta a cada familia. Lo importante es mantener siempre las tres finalidades.
02
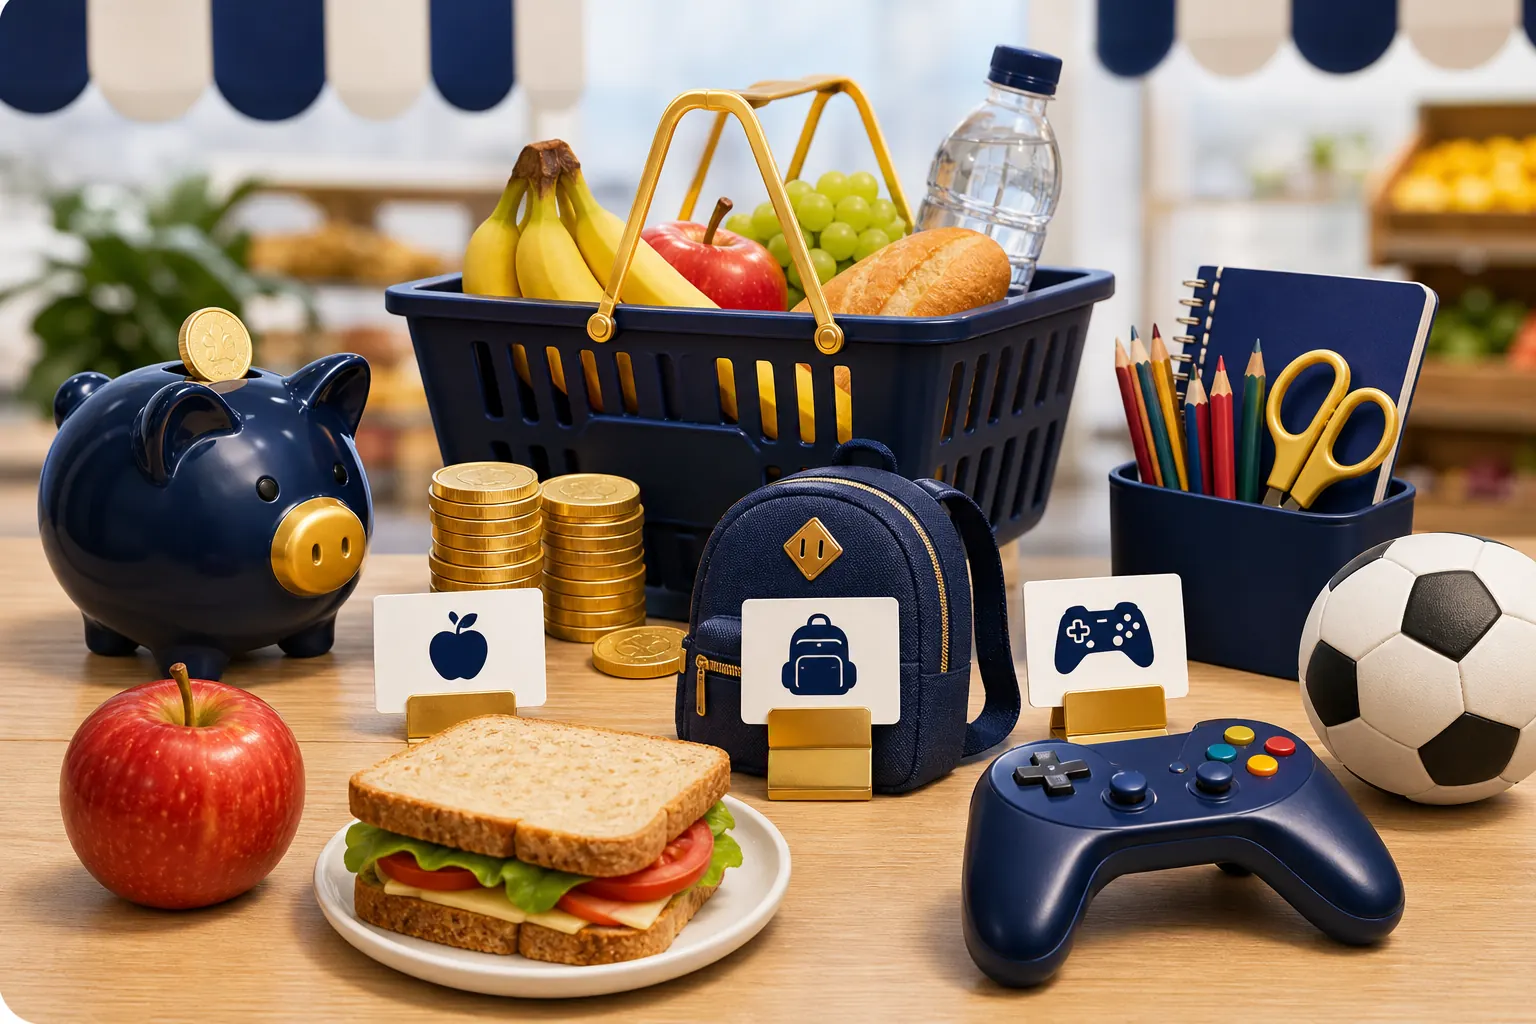
Supermercado de decisiones
En casa o durante una compra real, entrégale un presupuesto cerrado y deja que tome la decisión.
- Propón cuatro o cinco productos entre los que deba elegir.
- Que compare precio, cantidad y utilidad, no solo el envase.
- Debe mantenerse dentro del límite y calcular cuánto dinero le queda.
- Si se excede, cambia su elección: el presupuesto no se amplía al final.
03
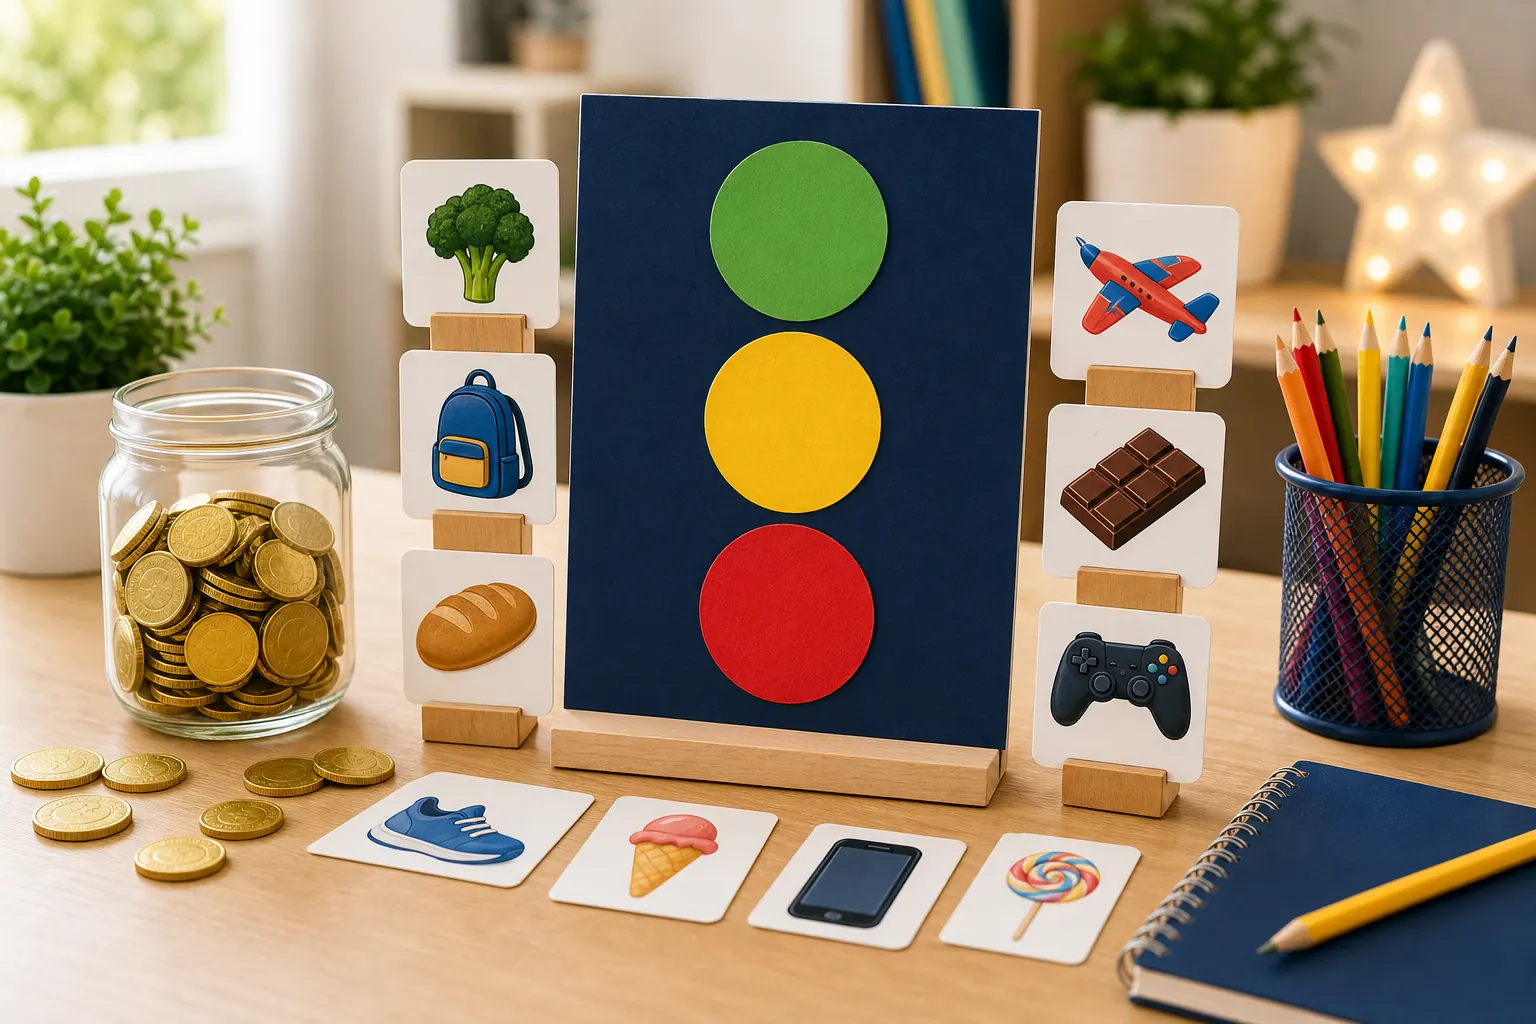
El semáforo de compras
Antes de comprar, clasifica cada petición por su urgencia y por el efecto que tendría sobre su dinero.
- Verde: estaba previsto, es necesario y cabe en el presupuesto.
- Amarillo: puede esperar 48 horas mientras compara alternativas.
- Rojo: es un impulso o supera el dinero disponible; se aplaza, no se castiga.
- Después de la espera, revisa si todavía lo quiere y qué tendría que posponer para comprarlo.
Cuándo conviene pasar a una cuenta el dinero reservado para ahorrar
En el juego de los tres botes, cada parte conserva una finalidad distinta. El dinero de Gastar puede utilizarse ahora o acumularse para una compra mayor. El dinero de Ahorrar se reserva para el futuro y no se utiliza para compras. Cuando esa parte crece y mantenerla en efectivo deja de ser práctico, puede trasladarse a una cuenta a nombre del menor.
Las compras salen del bote Gastar
Puede usarlo para una decisión cotidiana o dejarlo crecer para una compra mayor. Así aprende a esperar sin recurrir al dinero reservado para ahorrar.
El bote Ahorrar no se vacía para comprar
Esta parte se conserva para el futuro. Cuando aumenta, puede pasar de la hucha a una cuenta para custodiarla mejor, pero no cambia de finalidad.
En el banco sigue siendo ahorro
La cuenta se abre a nombre del menor con intervención de sus representantes legales. Anotar cada ingreso y revisar juntos el saldo mantiene visible el progreso.
Guardar, hacer crecer y proteger
Cómo conservar el ahorro infantil hasta que cumpla 18 años
Si este dinero no está destinado a compras ni a gastos cotidianos, no necesita una cuenta pensada principalmente para pagar. Los padres deben decidir si su prioridad es garantizar el importe depositado o aceptar fluctuaciones con una parte del ahorro para intentar obtener crecimiento a largo plazo. Son objetivos diferentes y ninguna opción ofrece a la vez garantía total, disponibilidad inmediata y rentabilidad elevada.
El dinero pertenece al menor
La cuenta se abre a su nombre mediante sus representantes legales. Ellos pueden operar mientras sea menor; cuando cumpla 18 años, podrá disponer de la cuenta por sí mismo.
Garantizar euros no garantiza poder de compra
Una cuenta o un depósito puede proteger el capital nominal, pero si su remuneración es inferior a la inflación, esos euros comprarán menos en el futuro.
Una decisión prudente: si la prioridad es no exponer ese ahorro a las oscilaciones del mercado, la base debe permanecer en productos bancarios cuyas condiciones, costes y disponibilidad se comprendan bien. Invertir una parte solo tiene sentido cuando la familia comprende el producto y puede aceptar que, precisamente al llegar esa fecha, su valor sea inferior al aportado.
Cuando los intereses también generan intereses
Si los rendimientos no se retiran, se incorporan al saldo. El siguiente cálculo parte de una base mayor y el efecto puede crecer con el tiempo. No es una promesa de ganancia: depende del producto, del plazo, de los costes y, si existe inversión, de la evolución del mercado.
La autonomía debe avanzar junto a la seguridad
- Revisar juntos el saldo y cada movimiento.
- Usar límites bajos, avisos y control adulto cuando estén disponibles.
- No compartir claves, códigos ni imágenes de tarjetas.
Qué gana un niño cuando aprende finanzas desde pequeño
Aprende paciencia. Entiende que no todo se consigue en el momento. Ahorrar para una meta enseña espera, constancia y satisfacción real.
Distingue deseo y necesidad. Empieza a preguntar si algo es importante, urgente o solo un impulso. Esa diferencia evita muchas compras sin sentido.
Valora el esfuerzo. Cuando ve que el dinero tiene origen y límite, lo cuida mejor y entiende que cada decisión cuenta.
Gana seguridad. Un niño que entiende lo básico del dinero se siente más capaz de tomar decisiones y pedir ayuda cuando no entiende algo.
Desventajas de no enseñar educación financiera
Compras por impulso. Si no aprende a esperar, puede crecer pensando que comprar rápido es normal aunque no tenga dinero suficiente.
Normalizar deudas. Sin una base clara, es más fácil confundir crédito con dinero propio y aplazar compras sin entender el coste.
Miedo a hablar de dinero. Si el dinero se vive como tabú, de adulto puede evitar revisar cuentas, preguntar o aprender.
Poca autonomía. Sin práctica, cuesta más planificar, comparar precios, ahorrar para metas y tomar decisiones con calma.
Qué enseñar desde los 7 hasta los 13 años
El aprendizaje financiero funciona mejor por etapas: primero dinero visible y decisiones pequeñas; después presupuesto, comparación, ahorro con objetivo y conversación sobre productos financieros básicos.
7 añosReconocer monedas, pagar pequeñas compras y separar la paga en gastar, ahorrar y compartir.
8 añosElegir una meta concreta y usar una hucha transparente o registro visual para ver el avance.
9 añosComparar precios, distinguir deseo y necesidad, y entender que elegir una cosa implica renunciar a otra.
10 añosDiferenciar el ahorro para una meta concreta del ahorro que se reserva para el futuro.
11 añosRegistrar ingresos y gastos, y comprender cómo cada movimiento modifica un saldo bancario.
12 añosConocer cuentas, tarjetas, compras digitales y las señales básicas de un posible fraude.
13 añosEntender cómo la inflación, los intereses y el interés compuesto cambian el valor del dinero con el tiempo.
Este enfoque utiliza conversaciones y actividades adecuadas a la edad para que cada concepto se entienda antes de introducir el siguiente. Las situaciones cotidianas permiten practicar sin convertir el aprendizaje en una clase teórica.
Una rutina financiera familiar mensual
Una conversación breve y basada en decisiones reales ayuda más que una clase aislada.
Revisar la paga
Comprobar el avance de una meta
Comentar una compra
Comparar un precio
Decidir qué parte permanece en el bote «Futuro»
La clave: repetir este ejercicio con calma una vez al mes, sin convertirlo en un examen ni en una clase.
Fuentes oficiales consultadas
Recursos públicos sobre aprendizaje financiero progresivo, actividades familiares y contenidos adecuados a la edad.
Cuentos y juegos para entender el dinero
Una guía dirigida a familias y educadores que utiliza cuentos, juegos y situaciones cotidianas para trabajar la paga, el ahorro, el presupuesto, el consumo responsable y la planificación financiera.
Por qué encaja en esta guía: también introduce los intereses y el interés compuesto, de modo que los adultos puedan comprender estos conceptos y explicarlos después a los niños con ejemplos cercanos.