IPC
Inflación
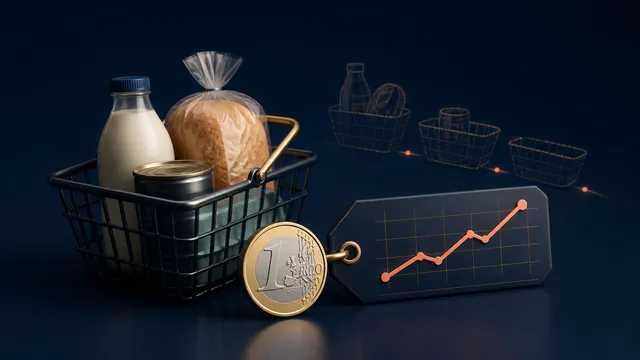
Si los precios suben y el dinero no crece, se compra menos aunque se tenga la misma cantidad.
Por eso dejar dinero parado también puede tener riesgo.
Invertir no significa elegir un solo producto y cruzar los dedos. Significa conocer las opciones reales —bolsa, fondos indexados, vivienda, oro y criptoactivos— y entender qué papel puede tener cada una antes de poner tu dinero en juego.
Esta guía no está pensada para decir “compra esto”. Sirve para distinguir entre productos conservadores, renta fija, bolsa, inmuebles, oro, criptoactivos y otras alternativas antes de poner un euro.
La pregunta correcta no es solo cuánto puedo ganar. También hay que preguntar cuánto puede caer, cuánto tiempo puedo esperar, si podré vender cuando lo necesite y si entiendo de verdad dónde estoy metiendo el dinero.
Esta parte va al principio porque ayuda a leer todo lo demás. Antes de pensar en productos concretos, conviene entender qué papel juegan inflación, renta fija, renta variable, volatilidad, liquidez y diversificación.
Si los precios suben y el dinero no crece, se compra menos aunque se tenga la misma cantidad.
Por eso dejar dinero parado también puede tener riesgo.
Normalmente prestas dinero a un Estado o empresa a cambio de intereses. Puede ser más estable que la bolsa, pero no está libre de riesgo.
Hay que mirar vencimiento, duración y calidad del emisor.
Participas en empresas o mercados. No hay una rentabilidad pactada: el resultado depende de beneficios, expectativas y precio de mercado.
Necesita plazo, diversificación y aguantar caídas.
Es cuánto se mueve el precio por el camino. No significa perder siempre, pero sí vivir subidas y bajadas.
Cuanta más volatilidad, más calma y margen hacen falta.
Es la facilidad para vender y recuperar el dinero sin perder demasiado por el camino.
Un ETF líquido no se parece a vender una vivienda.
Consiste en no depender de una sola empresa, producto, país, inmueble, metal o criptoactivo.
No elimina el riesgo, pero evita que todo dependa de una apuesta.No todas las inversiones sirven para lo mismo. Algunas buscan liquidez, otras estabilidad, otras crecimiento, otras rentas y otras diversificación. Lo importante es entender qué función cumple cada una antes de mezclar productos.
Sirven para dinero de corto plazo o para una parte prudente de la liquidez. Suelen fluctuar poco, pero no todos tienen la misma garantía ni la misma protección.
Qué vigilar: si la rentabilidad supera o no la inflación, las garantías y las condiciones.Al comprar un bono se presta dinero a un Estado o empresa. Puede pagar intereses, pero su precio puede bajar si suben los tipos, si aumenta el riesgo del emisor o si se vende antes del vencimiento.
Qué vigilar: duración, vencimiento, solvencia del emisor y qué pasa si se vende antes.No todos tienen el mismo riesgo: puede haber ETF monetarios, de bonos, de bolsa, sectoriales, inmobiliarios o de materias primas. Un ETF de bolsa global no es igual que un ETF de oro o uno de renta fija.
Qué vigilar: qué índice replica, en qué invierte realmente, costes y concentración.Comprar empresas concretas puede dar buenos resultados, pero exige analizar negocios, valoración y concentración. Una mala elección pesa mucho.
Qué vigilar: concentrar demasiado dinero en pocas empresas y comprar sin entender el negocio.El inmueble directo puede generar alquileres, pero exige mucho capital, costes, impuestos, mantenimiento y tiempo para vender. Los REIT o inmobiliario cotizado son más líquidos, pero su precio fluctúa en mercado.
Qué vigilar: deuda, impuestos, reformas, inquilinos, valoración y tiempo necesario para vender.El oro no reparte intereses ni dividendos, pero históricamente se usa como reserva de valor, diversificación y cobertura en escenarios de incertidumbre. Su precio también puede moverse mucho.
Qué vigilar: precio, divisa, costes de custodia y cómo se compra: oro físico o producto cotizado sobre oro.Los criptoactivos son una categoría distinta al oro. Pueden tener movimientos extremos y riesgos propios de tecnología, custodia, plataformas, regulación y seguridad.
Qué vigilar: pérdidas muy fuertes, custodia, plataformas, fraude, regulación y seguridad.Pueden parecer atractivos por sus rentabilidades prometidas, pero suelen tener poca liquidez, poca transparencia y riesgo de impago.
Qué vigilar: poca liquidez, poca transparencia, impagos y posibilidad de perder capital.
Riesgo no significa solo “que baje el precio”. Hay inversiones que parecen tranquilas hasta que hace falta vender, cambia la regulación o se descubre que el coste era demasiado alto.
La pérdida no siempre empieza con una caída. También puede aparecer al vender con prisa, pagar demasiado, depender de una sola inversión o abandonar el plan en el peor momento.
Si todavía preocupa cualquier imprevisto, lo prudente es priorizar liquidez, fondo de emergencia y productos sencillos de bajo riesgo antes de bolsa o cripto.
Con fondo de emergencia y sin necesidad de ese dinero a corto plazo, se pueden estudiar fondos indexados o ETF diversificados con aportaciones periódicas.
Cuando la base está clara, se pueden estudiar acciones concretas, inmuebles, oro como diversificación o cripto como apuesta de muy alto riesgo. Ninguna de esas piezas debería sustituir por sí sola a un plan diversificado.
| Tipo | Horizonte razonable | Liquidez | Complejidad | Qué puede salir mal |
|---|---|---|---|---|
| Depósitos / monetarios | Meses a pocos años | Alta o media | Baja | Rentabilidad baja o inferior a inflación; los fondos monetarios no son depósitos garantizados. |
| Bonos / renta fija | Según vencimiento y duración | Media; depende del producto | Media | Caídas si suben tipos, si aumenta el riesgo del emisor o si se vende antes del vencimiento. |
| Fondos indexados / ETF | Depende del activo: bolsa suele exigir largo plazo | Alta en ETF líquidos; variable en otros fondos | Baja / media | No todos son iguales: el riesgo depende de si invierten en bolsa, bonos, monetarios, oro, sectores o países. |
| Acciones individuales | 5 años o más | Alta | Alta | Elegir mal empresas o concentrar demasiado. |
| Inmueble directo | Normalmente largo plazo | Baja | Alta | Venta lenta, costes, impuestos, reformas, inquilinos, deuda y concentración. |
| Oro | Medio/largo plazo como complemento | Alta si es producto cotizado líquido; menor si es oro físico | Media | No reparte intereses ni dividendos; el precio puede fluctuar; si es físico hay custodia, seguro y diferencia entre compra y venta. |
| Cripto | Solo con dinero que se pueda asumir perder | Variable | Alta | Volatilidad extrema, custodia, regulación, plataformas, fraude y pérdida total. |
La regla resta la edad a 110. Por ejemplo, 110 - 25 = 85: el resultado indicaría una referencia del 85 % en renta variable y el 15 % restante en renta fija.
Si aparece una de estas señales, conviene frenar la decisión y comprobar los datos antes de transferir dinero.
Comprobación mínima: entidad autorizada en los registros de la CNMV, producto comprensible, riesgos y gastos por escrito, y tiempo suficiente para decidir.
Dos personas con la misma cantidad disponible no tienen por qué invertirla igual. El plazo, la capacidad para soportar pérdidas y la reacción ante una caída cambian el reparto.
Estas composiciones son ejemplos hipotéticos para visualizar las diferencias entre perfiles; no son carteras personalizadas ni promesas de rentabilidad. Los porcentajes nombran el activo: un fondo o un ETF es únicamente el vehículo utilizado para invertir en él.
Prioriza contener las oscilaciones y concentra la cartera en renta fija y monetarios.
Qué debe entender: renta fija no significa valor fijo. El 10 % monetario busca reducir las oscilaciones y facilitar futuros reajustes de la cartera; no sustituye al fondo de emergencia.
Acepta variaciones intermedias y reparte el riesgo entre varias fuentes de rentabilidad.
Qué debe entender: diversificar no elimina las caídas, pero evita que todo el resultado dependa de una sola empresa, región o tipo de activo.
Busca crecimiento y acepta que una parte importante de la cartera pueda caer durante años.
Qué debe entender: agresivo no significa concentrarlo todo en apuestas extremas; la base continúa diversificada y la parte especulativa permanece limitada.
Resultado orientativo. Este test clasifica únicamente la actitud declarada ante las oscilaciones como conservadora, moderada o agresiva. No evalúa la edad, el patrimonio, el plazo ni los conocimientos, ni determina qué cartera sería adecuada.
Referencias públicas para comprobar riesgos, costes, protección y autorización antes de invertir.
Explica por qué una estrategia sencilla, diversificada y de costes bajos puede resultar más sólida que perseguir continuamente el producto de moda o intentar anticipar cada movimiento del mercado.
Por qué encaja en esta guía: ayuda a comprender el papel de los fondos indexados, el efecto de las comisiones y la importancia de mantener una estrategia a largo plazo.