Cómo salir de deudas sin agobiarte

Convierte saldos, intereses y cuotas en un plan que reduzca la deuda sin dejar el mes sin dinero.

Antes de decidir qué deuda pagar primero, necesitas conocer su coste real

Cuando se acumulan varias cuotas, es fácil fijarse únicamente en lo que sale de la cuenta cada mes. Sin embargo, dos deudas con una mensualidad parecida pueden tener consecuencias muy distintas.

Una compra financiada puede terminar dentro de pocos meses, mientras que una tarjeta revolving con una cuota aparentemente cómoda puede prolongarse durante años. También puede ocurrir lo contrario: una deuda con un saldo elevado puede tener un interés moderado y estar mejor controlada que un crédito pequeño, pero mucho más caro.

Por eso, el primer paso no es pagar más deprisa. Es reunir los datos que permiten tomar una decisión con criterio.

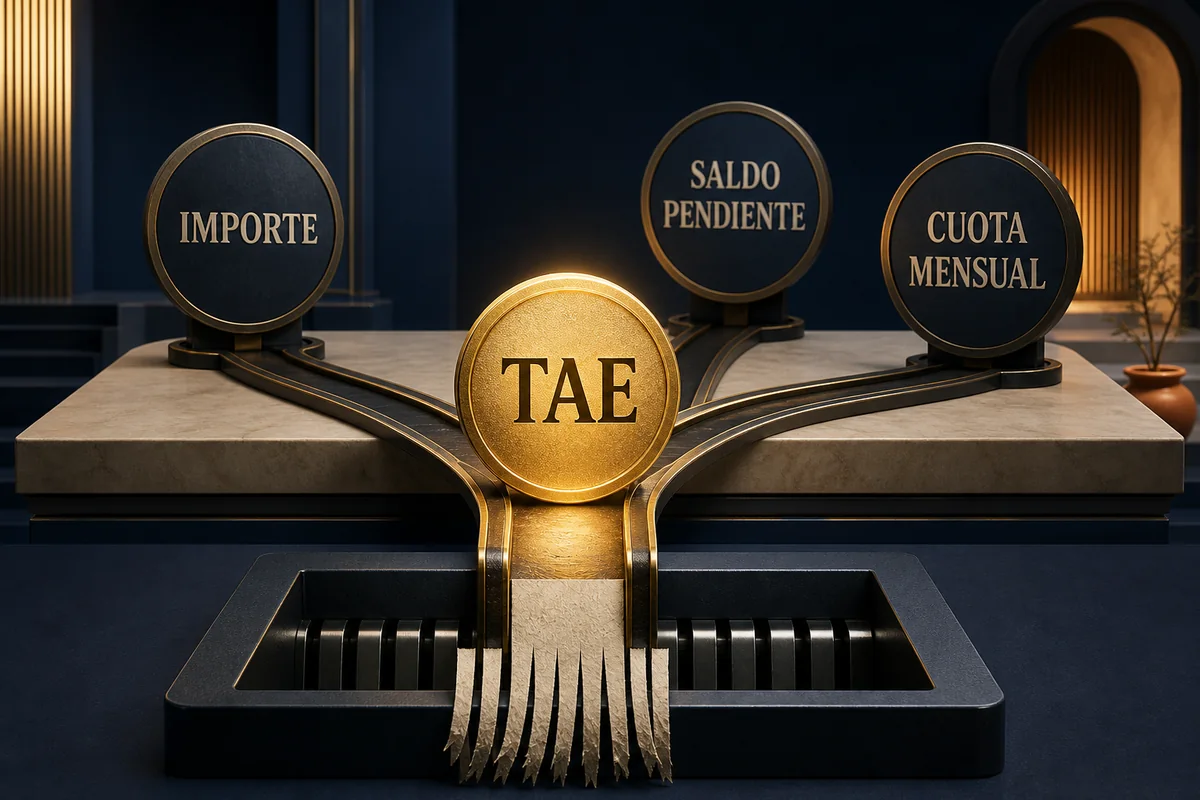
Representación editorial de la TAE comparada con el importe, el saldo pendiente y la cuota mensual

Los seis datos que necesitas de cada deuda

  1. Saldo pendienteCuánto queda realmente por devolver.
  2. TAEUna referencia para comparar el coste del crédito, incluyendo intereses y determinados gastos. Las fuentes del final explican qué incluye y para qué sirve.
  3. Cuota mensualCuánto dinero resta cada mes a tu presupuesto.
  4. Fecha prevista de finalizaciónCuándo terminarías de pagar manteniendo las condiciones actuales.
  5. Coste pendiente estimadoCuánto acabarías abonando si no modificas la cuota ni utilizas nuevamente el crédito.
  6. Condiciones adicionalesComisiones, seguros vinculados, penalizaciones o gastos por impago.

Estos datos suelen aparecer en el contrato, los extractos, el área de cliente o la información que puede solicitarse a la entidad.

Un ejemplo que cambia la forma de mirar las cuotas

Una persona tiene cuatro deudas:

Documentos organizados para comparar el saldo, la TAE y la cuota de varias deudas
Deuda Saldo pendiente TAE Cuota mensual Primera lectura
Tarjeta revolving 2.400 € 24 % 90 € Cuota baja para un coste elevado
Crédito rápido 700 € 19 % 65 € Saldo pequeño, pero financiación cara
Compra financiada 1.200 € 11 % 80 € Coste intermedio y final más cercano
Préstamo personal 5.000 € 8 % 210 € Mayor saldo, pero menor coste relativo

En total debe 9.300 € y paga 445 € al mes. Esa cifra explica cuánto dinero sale de su cuenta, pero todavía no indica cuál debería cancelar primero.

El préstamo personal tiene el saldo más elevado y la cuota más grande, pero es la financiación menos cara del ejemplo. La tarjeta revolving, en cambio, concentra un saldo menor con una TAE mucho más alta. Si la cuota amortiza poco capital, puede permanecer abierta mucho más tiempo del que parece.

El crédito rápido también merece atención: solo representa 700 €, pero mantenerlo abierto supone pagar un coste elevado por una cantidad relativamente pequeña.

La pregunta que debe responder esta radiografía

No es solamente:

«¿Cuánto debo?»

También es:

«¿Qué parte de mis cuotas reduce realmente la deuda y qué parte se está perdiendo en intereses, comisiones y tiempo?»

Con esta información reunida, el siguiente paso ya puede hacerse con fundamento: elegir el orden de pago y decidir entre una estrategia por saldo o por coste.

El dinero adicional debe salir del margen real del mes

Imagina que, después de pagar los gastos imprescindibles, las cuotas obligatorias de todas tus deudas y la aportación mensual que ya hayas previsto para tu fondo de emergencia, consigues liberar 100 € reduciendo compras impulsivas, alguna suscripción que apenas utilizas, pequeños consumos prescindibles u otros gastos que puedes recortar sin desatender necesidades importantes.

Los 100 € son únicamente un ejemplo. Un mes podrían ser 40 €, otro 120 € y otro ninguno. Lo importante es que sea dinero realmente disponible después de atender todas las prioridades del mes.

Ese importe adicional puede emplearse para acelerar el pago de una deuda, siempre que el contrato permita amortizaciones anticipadas y conozcas sus posibles costes. No debe salir del fondo de emergencia ni de otro ahorro que ya tenga una finalidad concreta.

La regla debe ser sencilla: no vaciar un objetivo para financiar otro; cada cantidad debe proceder del margen que realmente hayas conseguido crear ese mes.

Cómo acelerar el pago

Cuando una deuda termina, su cuota acelera la siguiente

Partimos del ejemplo anterior: ya dispones de 100 € adicionales al mes para reducir deuda. Ahora debes decidir cómo aplicarlos según las condiciones del crédito.

01

Amortizar todos los meses

Imagina que la deuda elegida tiene una cuota obligatoria de 80 €. Si añades los 100 € disponibles, destinarás 180 € al mes a esa deuda.

Antes de hacerlo, comprueba que el contrato permita amortizaciones anticipadas, si existe una cantidad mínima, qué comisión puede aplicarse y si el dinero entregado reducirá realmente el capital pendiente.

Esta vía permite avanzar cada mes, pero no todos los créditos admiten aportaciones pequeñas y frecuentes.
02

Reunir primero el dinero

También puedes reservar los 100 € mensuales en una cuenta separada destinada exclusivamente a reducir deuda. Después de seis meses habrás reunido 600 €.

Antes de entregarlos, solicita el capital pendiente actualizado, el posible coste de la operación, su efecto sobre cuota y plazo, y el importe necesario para cancelar completamente la deuda.

Esta vía puede resultar útil cuando el contrato limita las amortizaciones frecuentes o exige una cantidad mínima.

Una consecuencia común

Qué puede ocurrir después de una amortización parcial

Tanto si realizas aportaciones cada mes como si reúnes primero el dinero, una amortización parcial puede producir dos resultados, siempre que las condiciones del crédito permitan elegir.

Terminar antes

Reducir el plazo

Mantienes una cuota similar, pero acortas la vida de la deuda. Al reducir el tiempo durante el que permanece abierta, normalmente también disminuyen los intereses pendientes.

Ganar margen mensual

Reducir la cuota

La mensualidad baja, pero se mantiene una fecha de finalización parecida. Si pasa de 80 € a 65 €, quedan liberados 15 € al mes; los 80 € completos no estarán disponibles hasta cancelar la deuda.

El resultado dependerá del capital pendiente, la TAE, el tiempo restante, las posibles comisiones y las condiciones del contrato. Antes de amortizar, conviene solicitar a la entidad una simulación de ambas alternativas. Si el dinero permite cancelar completamente la deuda, ya no se elige entre reducir plazo o cuota: la deuda desaparece y queda liberada toda su mensualidad.

El efecto acumulativo

La aceleración comienza cuando una deuda queda cerrada

Cuando cancelas la deuda cuya cuota era de 80 €, puedes sumar esa mensualidad a los 100 € adicionales que ya destinabas a reducir deuda. Así dispones de 180 € adicionales para la siguiente.

Si esa segunda deuda tiene una cuota obligatoria de 90 €, recibirá en total 270 € al mes. Cuando también quede cancelada, sus 90 € se incorporarán al sistema y acelerarán la tercera.

Principio del sistema La cuota liberada se traslada completa a la siguiente deuda. Así aumenta la capacidad de pago sin tener que recortar nuevos gastos cada vez.
Qué deuda atacar primero

Escalera o avalancha: dos criterios para elegir la primera deuda

Después de revisar el saldo pendiente, la TAE y la cuota, queda una decisión importante: elegir qué deuda recibirá primero el dinero destinado a acelerar el pago. Las cuotas obligatorias de todas las demás deben continuar al día.

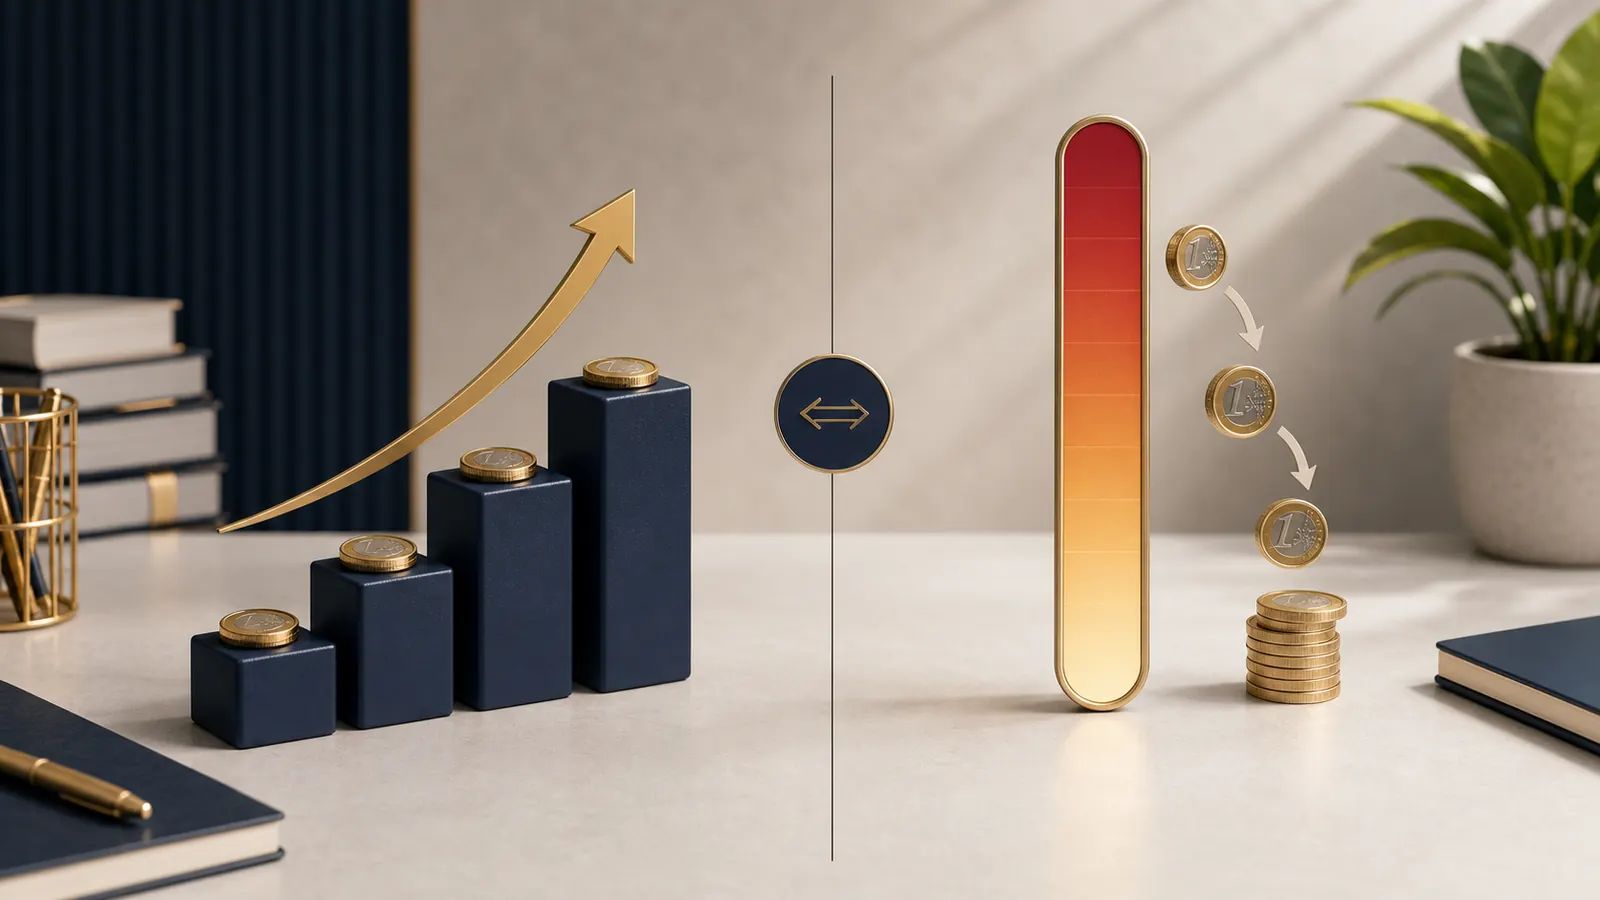
Comparación visual entre el método escalera, que prioriza el menor saldo, y el método avalancha, que prioriza la mayor TAE
Prioridad: menor saldo

Método escalera

En este caso, la escalera empezaría por el crédito rápido de 700 €, porque es la deuda con el saldo pendiente más pequeño.

El objetivo es cancelar antes una deuda completa y liberar su cuota mensual de 65 €. Esa primera cancelación reduce el número de pagos que deben atenderse y hace visible el avance desde una etapa temprana.

Su ventaja: proporciona una primera victoria y puede ayudar a mantener el plan.

Su inconveniente: mientras se cancela el crédito rápido, la tarjeta revolving continúa generando intereses con una TAE superior.

Prioridad: mayor TAE

Método avalancha

En este caso, la avalancha empezaría por la tarjeta revolving de 2.400 €, porque es la deuda con el coste más alto del ejemplo: una TAE del 24 %.

Aunque su saldo sea mayor que el del crédito rápido, mantenerla abierta puede resultar más caro. La prioridad es frenar la financiación que más intereses puede generar.

Su ventaja: normalmente permite reducir mejor el coste total de la deuda.

Su dificultad: la primera cancelación puede tardar más y el progreso resulta menos visible al principio.

Tres errores que pueden frenar el plan

No siempre se avanza más por pagar una cuota mayor. También importa dejar de alimentar la deuda, comparar correctamente cualquier cambio de condiciones y conocer todos los costes asociados.

Mujer valorando una compra con una tarjeta correctamente sujeta mientras revisa el ordenador
01

Seguir utilizando el crédito que intentas cancelar

Reducir una tarjeta revolving mientras continúas utilizándola para nuevas compras hace que el saldo baje mucho más despacio. Parte de la cuota cubre intereses y otra parte compensa los nuevos cargos.

Ejemplo: si pagas 100 € al mes, pero vuelves a utilizar 60 €, no estás reduciendo la deuda en 100 €. Para que el plan avance, la deuda elegida debe dejar de recibir nuevas compras.

Cliente comparando dos propuestas de financiación con un asesor
02

Unificar deudas fijándote únicamente en la nueva cuota

Reunir varias deudas en un solo préstamo puede simplificar los pagos, pero una mensualidad menor no garantiza un ahorro. A veces la cuota baja porque el nuevo plazo es mucho más largo.

Antes de aceptar: compara el importe total pendiente, la TAE, las comisiones, el nuevo plazo y los productos vinculados. La operación solo mejora tu situación si reduce el coste real o permite un plan sostenible sin prolongar innecesariamente la deuda.

Revisión detallada de un contrato y sus costes asociados
03

Ignorar comisiones, seguros y otros costes vinculados

El coste de una deuda no siempre aparece únicamente en los intereses. Puede incluir comisiones, seguros asociados, gastos por retraso o servicios contratados junto al crédito.

Qué revisar: consulta los extractos y el contrato para saber qué estás pagando realmente. Pregunta a la entidad si algún servicio vinculado puede cancelarse y qué efecto tendría sobre las condiciones del préstamo.

Fuentes oficiales consultadas

Referencias públicas para comparar el coste de una deuda, revisar sus condiciones y conocer los derechos del consumidor.

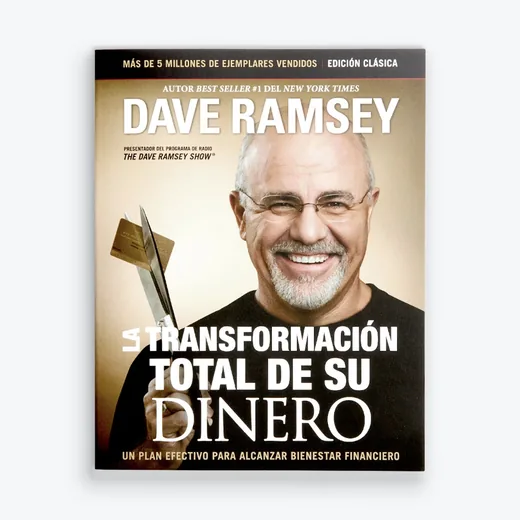
Portada del libro La transformación total de su dinero, de Dave Ramsey
Lectura para profundizar

La transformación total de su dinero

Dave Ramsey

Es una lectura especialmente relacionada con esta guía porque desarrolla un método de reducción de deudas basado en cancelar primero los saldos más pequeños y trasladar después cada cuota liberada a la siguiente deuda.

Sus ejemplos parten del contexto financiero estadounidense. El método puede servir como marco de organización, pero las condiciones de los créditos, las comisiones y los derechos del consumidor deben comprobarse siempre en España.

← Volver a fondo de emergencia Siguiente guía: Interés compuesto →